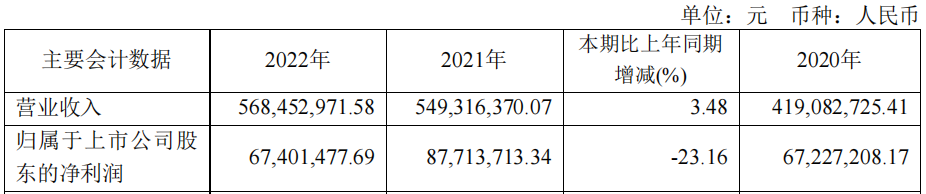
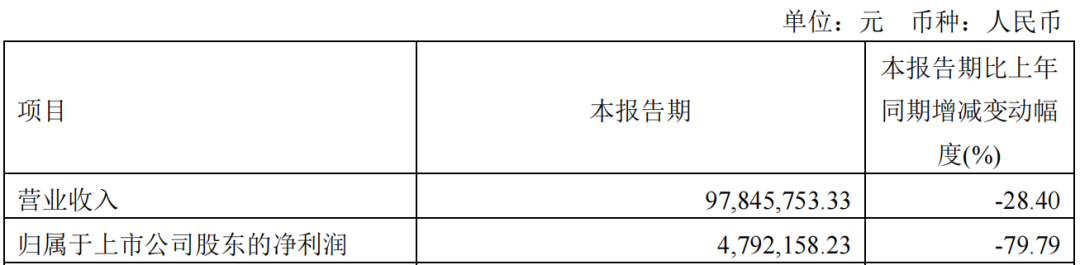
苏州德龙激光股份有限公司(以下简称“德龙激光”)发布公告称,2022年营收5.68亿元,同比增长3.48%;归属于上市公司股东的净利润6740.15万元,同比下降23.16%。2023年第一季度营收9784.58万元,同比下降28.40%;归属于上市公司股东的净利润479.22万元,同比下降79.79%。
截图自德龙激光2022年度报告
截图自德龙激光2023年第一季度报告 2022年,在受到宏观环境、经济环境等多方因素影响下,德龙激光收入增长有所放缓。该公司在长期聚焦的半导体、显示以及电子领域三个下游应用方向的基础上,重点开拓新能源领域的激光新应用。首套钙钛矿薄膜太阳能电池生产整段设备(百兆瓦级)已顺利交付客户并实现业务收入,主营业务持续拓展,多条业务赛道齐头并进,使得该公司总营收在外部环境波动加剧的情况下依然实现了增长。 精密激光加工设备销售收入4.26亿元,同比增长5.60%。其中,半导体及光学激光加工设备实现销售收入1.50亿元,较去年同期相比减少8.39%,主要是光学滤光片玻璃晶圆加工设备业务受终端需求下滑影响,同比减少39.72%;新型电子激光加工设备实现销售收入1.29亿,同比减少0.58%,该公司在电子应用方向已逐步由 3C 消费电子应用向汽车电子应用方向转移,并获得主流车厂及汽车供应链头部厂商新产品线订单;显示激光加工设备实现销售收入6855.29万元,同比下滑14.09%。2022年,该公司开始布局新能源领域,实现销售收入4973.45万元,主要来自印刷网板激光制版设备及钙钛矿薄膜太阳能电池生产设备。 激光器对外销售实现收入4121.47万元,同比下滑27.81%,主要受宏观环境、经济环境等多方因素影响,2022年整体下游需求放缓。激光器对外销售收入中,纳秒激光器受激烈的市场竞争因素影响,毛利率下滑;但皮秒、飞秒及可调脉宽等激光器收入仍然保持较高的盈利能力。同时,该公司的新产品线光纤系列(AFL 光纤飞秒激光器)也实现了销售突破。 德龙激光专注于激光精细微加工领域,凭借先进的激光器技术、高精度运动控制技术以及深厚的激光精细微加工工艺积淀,聚焦于泛半导体、新型电子及新能源等应用领域,为各种超薄、超硬、脆性、柔性及各种复合材料提供激光加工解决方案。同时,该公司通过自主研发,目前已拥有纳秒、超快(皮秒、飞秒)及可调脉宽系列固体激光器的核心技术和工业级量产的成熟产品。 2022年,德龙激光碳化硅晶锭激光切片技术已完成工艺研发和测试验证,并取得头部客户批量订单;Micro LED激光剥离及激光修复设备已交付客户并实现收入,Micro LED激光巨量转移设备已获得头部客户订单;自主研发的激光电芯除蓝膜设备已通过客户测试验证并获得头部客户首台订单,相关技术公司已申请获得授权专利;皮秒深紫外激光器、皮秒红外100 W激光器和飞秒紫外30 W激光器荣获多项行业奖项。 除固体激光器产品线外,该公司也完成了多款光纤激光器的研制,包括全光纤飞秒激光器、QCW光纤激光器、MOPA光纤激光器等,已通过长时间可靠性验证,2023年将逐步导入搭载到其新能源等领域的激光加工设备。 (文章转载自网络,如有侵权,请联系删除)
版权声明: 《激光世界》网站的一切内容及解释权皆归《激光世界》杂志社版权所有,未经书面同意不得转载,违者必究! 《激光世界》杂志社。 |
 激光世界独家专访 |
||||||||||||||||||







 粤公网安备 44030402004703号