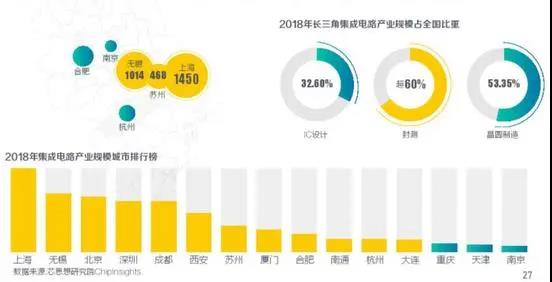
本文主要介绍长三角的芯片产业布局现状。 中国芯片,一半在长三角。 据21经济研究院与阿里研究院联合发布的《长三角数字一体化发展报告》,2018年,长三角地区的集成电路产业规模占全国50%以上,IC设计、封测和晶圆制造分别在全国的产业占比达到32.6%、超60%、53.35%。
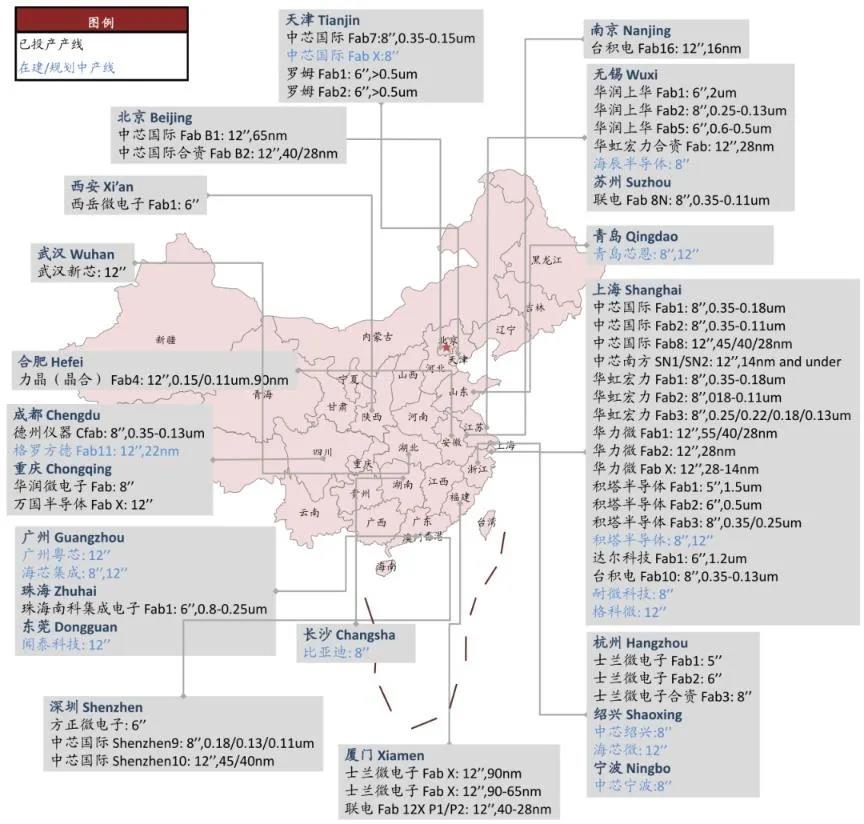
中国大陆主要晶圆厂分布情况(不含存储器产线)(截至2021/4/30) 2021年中国大陆城市集成电路竞争力排行榜,从产业规模、产业链支撑、市场需求、政策支持、创新能力、产业活力等6个指标进行评估。根据测算结果,上海、北京位列第一、第二,无锡超越深圳,排在第三位,武汉、合肥超越成都、西安,排名第五、第六。 在位列前15名的城市中,长三角地区占有六席,分别是上海、无锡、合肥、南京、苏州、杭州。这个排名,也和我国已有的集成电路产业格局和各地对集成电路产业的布局大致相符。排在榜单首位的上海,集成电路已覆盖设计、制造、封装测试、装备材料等各环节领域。就在日前工信部公布的先进制造业集群竞赛决赛优胜者名单中,上海市集成电路集群入选第一批决赛优胜者。 上海集成电路产业的基础雄厚,在全国具有举足轻重地位。目前已经成为国内集成电路产业综合水平高、产业链完整、产业生态环境好的集聚地之一。
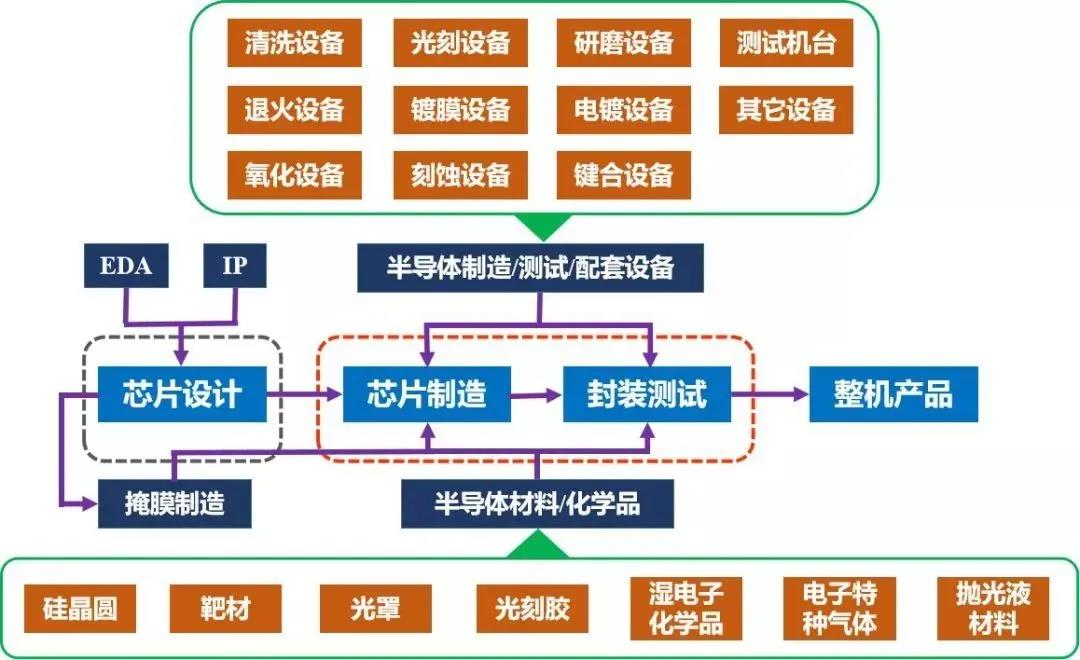
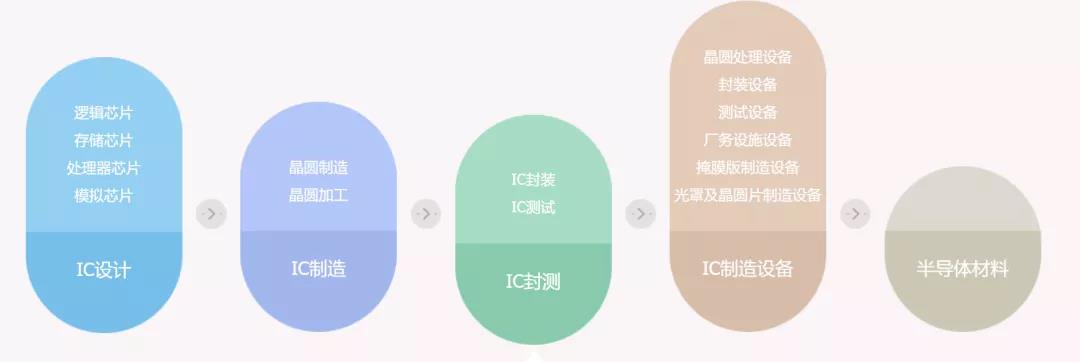
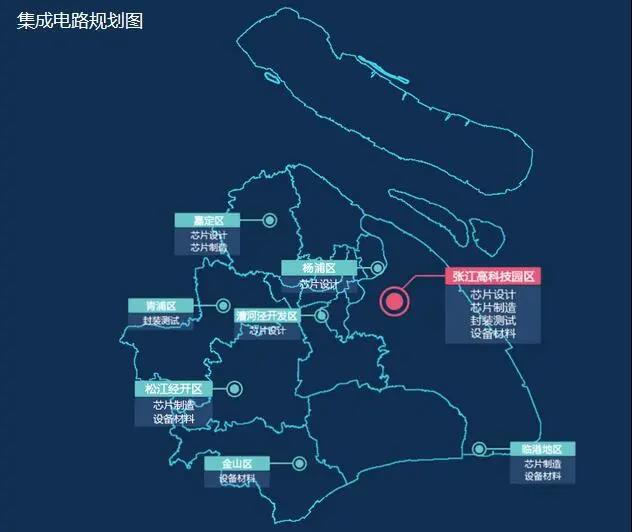
芯片产业链及长三角地区的芯片产业布局图 经过60多年的发展,上海集成电路产业已形成了集设计、制造、封测、材料、装备及其他配套、服务于一体的完整集成电路产业链,是国内集成电路产业链相对最为完整,也是产业结构最均衡的城市。 根据上海集成电路行业协会的数据,2020年上海集成电路产业实现销售收入2071.33亿元,同比增长21.37%。占全国总比五分之一,黄浦江东当年划出来的一片空地张江科技园,一扩再扩已集聚9家晶圆制造企业、19条生产线、239家芯片设计企业,引领全国城市集成电路产业发展。2021年第一季度,上海集成电路产业销售收入更是高达437亿元 同比增长16.93%。
2020年上海集成电路成为进口类最大商品,达到2972.1亿元,增长13.2%,占据全国八分之一左右份额。 根据半导体协会初步统计,2020年上半年上海市集成电路产业销售规模847.7亿元,同比增长38%。 到2025年,浦东集成电路全产业链销售规模将达4000亿元,集成电路企业科创板上市数量实现倍增。 其中,集成电路设计行业全年规模预计达3690亿元,同比增长20.5%;制造行业全年规模预计达2547亿元,同比增长18.5%;封测行业全年规模预计达2529亿元,同比增长7.6%。 张江已成为国内集成电路产业最集中、综合技术水平最高、产业链最为完整的产业集聚区,汇集200余家芯片设计、晶圆制造、封装测试、专用装备、核心零部件及关键材料等领域的企业;芯片设计有海思、格科、豪威、概伦电子;晶圆制造包括中芯国际、华虹集团(华虹宏力、上海华力);封装测试有日月光、安靠;装备材料有上海微电子装备(光刻机)、中微半导体(刻蚀设备)、凯世通(离子注入)、安集科技(抛光液)。上海新昇、国微思尔芯、格科、闻泰、积塔半导体、新微半导体。
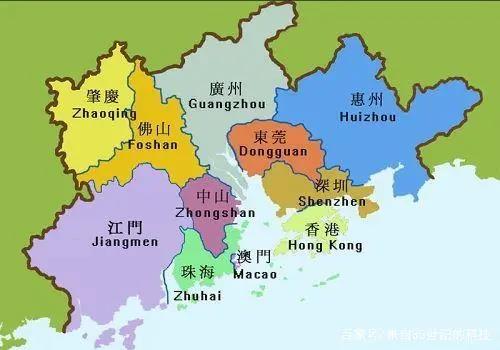
2018长三角集成电路产业规模概况(cr:阿里研究院) 江苏省地处长江三角洲腹地,是我国集成电路产业起步早、基础好、发展快的地区之一,在我国集成电路产业中拥有举足轻重的地位。2020年,江苏集成电路产量更是达到836.5亿块,总产值超过2000亿元。特别是芯片设计增长较快,增长率达到30%,江苏省芯片设计能力明显提升。“谈及集成电路产业,绕不开的城市必是无锡。放眼全国,集成电路产业链最齐全的是上海浦东和无锡,从产业规模上看,无锡989亿元位列全国第二。”江苏省产业技术研究院党委书记、副院长胡义东说,早在我国开始布局集成电路产业时无锡就开始介入;也正是因为起步较早,无锡形成目前完整的集成电路产业链,从设计、制造到封测全流程贯通。江苏则拥有第二的无锡(1014亿元)、第七的苏州、第十的南通,以及虽在第十五但增速迅猛的南京。 2020年浙江集成电路产业销售规模破千亿 “两极多点”产业格局逐步形成! 2021年6月19日《2021年浙江省半导体行业发展报告》正式发布。《报告》显示,2020年,我国集成电路产业规模达8848亿元,同比增长17%。长三角、珠三角、京津环渤海等地区集成电路产业呈现快速增长的势头。其中,浙江省集成电路产业销售规模达到1168亿元,位居全国第六,同比增长近五成。 安徽加快培育“国际范”集成电路产业聚集区。近年来,安徽抢抓战略机遇,全省集成电路产业实现了“从无到有、从有到多”的跨越发展,合肥市更是成为全国少数几个拥有全产业链的城市之一。下一步,全省将加快培育具有国际竞争力的集成电路产业集聚区,推动形成以合肥为龙头辐射带动全省的有序发展格局。 安徽省发改委表示,接下来将做强龙头企业。一方面,充分发挥制造强省等专项资金以及基金作用,加快推进龙头企业发展壮大;支持龙头企业开展整合和并购,快速扩大产能,抢占市场份额。另外,鼓励依托龙头企业,组建体系化、任务型创新联合体,争创国家产业创新中心。 安徽省“十四五”规划已明确提出,做大做强长鑫、晶合等龙头企业,迅速提升集成电路制造规模和能级,积极参与国家集成电路制造业创新中心等平台建设,打造高效协同的集成电路产业集群。 良好的产业生态,有助于行业快速发展。今后,安徽省将围绕集成电路产业关键环节和重点领域,吸引更多优势企业、先进技术、人才和资本集聚;鼓励龙头企业引进配套企业、关联企业;支持公共服务平台建设,健全技术研发、检验测试、知识产权等服务体系。 合肥的炬芯智能、瑞昱、江丰电子、新阳、至纯科技、奕斯伟、新汇成等一批知名企业迅速集聚, 1958年起,上海元件五厂、上海电子管厂和上海无线电十四厂等先后成立。上海半导体产业紧随北京发展起来。五十年代末,浙江在国内较早建立了单晶硅材料厂(开化 601 厂);60年代,江苏建立起一批如南京国营772厂、无锡国营742厂、苏州半导体厂、徐州半导体厂、常州半导体厂、南京半导体厂等代表性的半导体生产企业。 上海的半导体工业在当时处于全国前列。1968年,上海又组建无线电十九厂,与北京的东光电工厂(878厂)并驾齐驱,并称中国集成电路产业中的“南北两霸”。 但是,特殊的历史时期,外部面临发达国家对设备和技术的封锁,内部面临持续十年的动荡,当1977年邓小平邀请30位科技界代表在人民大会堂召开座谈会时,半导体学界灵魂人物王守武(江苏苏州人)以一句话概括了当时中国半导体行业的家底:“全国共有600多家半导体生产工厂,其一年生产的集成电路总量,只等于日本一家大型工厂月产量的十分之一。” 在整体落后的大环境下,长三角之间芯片产业的差距,亦如初生稚嫩的青青草色,高度差近乎渺然不计。 事实上珠三角也希望在芯片制造和封测等领域有所作为。2020年5月广东省政府发布了《关于培育发展战略性支柱产业集群和战略性新兴产业集群的意见》里面提到的十大战略性新兴产业集群有提到芯片制造和封测。但笔者认为这很困难,而且在这个节骨眼上不应该抢长三角的优势,不如把全部精力集中在电子产业和工业软件上。毕竟在笔者严重,关于应对计算机领域的美国封锁是下面的格局: 芯片:长三角+武汉,其他区域做设计 工业软件:珠三角+长三角+京津冀 操作系统:京津冀
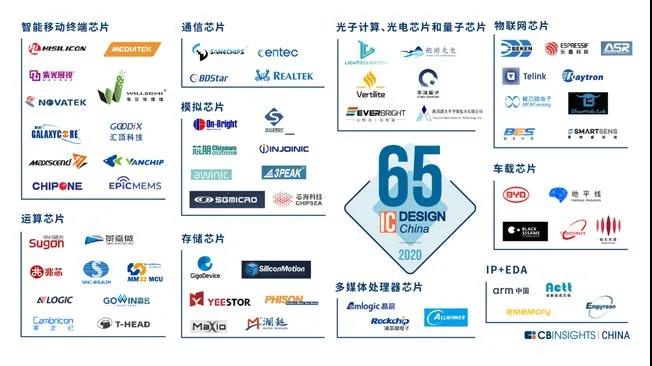
中国芯片设计企业图 (文章转载自网络,如有侵权,请联系删除)
版权声明: 《激光世界》网站的一切内容及解释权皆归《激光世界》杂志社版权所有,未经书面同意不得转载,违者必究! 《激光世界》杂志社。 |
 激光世界独家专访 |
||||||||||||||||||







 粤公网安备 44030402004703号